
Bis zu 5 %
zusätzliche Abschreibung pro Jahr über vier Jahre, neben der regulären Gebäudeabschreibung.
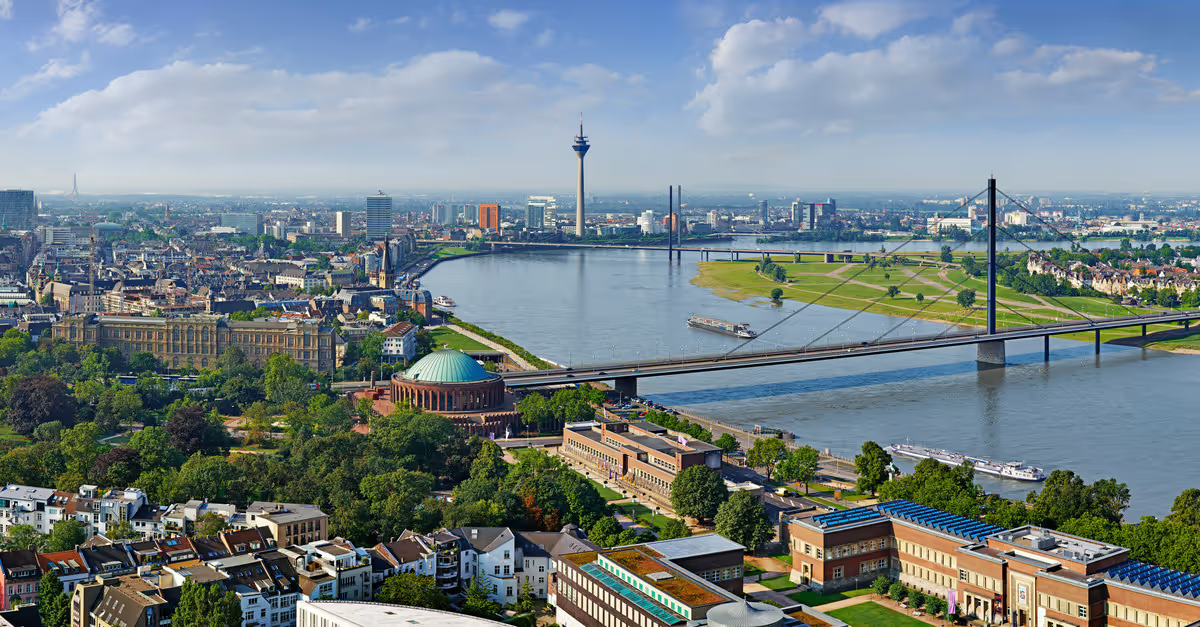
Neue Mietwohnungen in Düsseldorf nachvollziehbar zertifizieren
Sie entwickeln ein Mietwohnhaus oder möchten bisher anders genutzte Flächen in Düsseldorf zu Wohnungen umbauen? Wir klären den möglichen QNG Zertifizierungsweg und die Abgrenzung von Wohnen, Gewerbe und gemeinsamer Technik. Die technischen Nachweise für ein Vorhaben mit angestrebter Sonderabschreibung nach § 7b EStG stimmen wir mit Ihrem vorhandenen Planungsteam ab.
§ 7b EStG im Überblick
§ 7b EStG setzt neue Mietwohnungen und weitere steuerliche Bedingungen voraus. Im aktuellen Bauantragszeitraum gehören Effizienzhaus 40 mit Nachhaltigkeitsklasse und QNG dazu. Bei ergänzenden Gewerbenutzungen müssen technische Nachweise und steuerliche Zuordnung getrennt geklärt werden. Wir übernehmen den vereinbarten Zertifizierungsteil.
Bis zu 5 %
zusätzliche Abschreibung pro Jahr über vier Jahre, neben der regulären Gebäudeabschreibung.
EH 40 + QNG
Effizienzhaus 40 mit Nachhaltigkeitsklasse, nachgewiesen durch das Qualitätssiegel Nachhaltiges Gebäude.
5.200 €/m²
Obergrenze der maßgeblichen Anschaffungs- oder Herstellungskosten. Abschreibungsbasis: höchstens 4.000 €/m² Wohnfläche.
10 Kalenderjahre
entgeltliche Wohnraumvermietung: im Anschaffungsjahr oder Herstellungsjahr und den folgenden neun Jahren.
Neubau und Bestand
01 · Neubau
Bei Mietwohnungen über Laden- oder Büroflächen sind Nutzung, Flächen und gemeinsam genutzte Anlagen früh abzustimmen. Wir prüfen den passenden Bewertungsweg und koordinieren die erforderlichen Grundlagen für QNG.
02 · Umbau und Umnutzung
Aus bisherigen Büro- oder Gewerberäumen können neue Wohnungen entstehen. Wir sichten den Bestand und das Umbauziel und klären den verfügbaren Zertifizierungsweg. Ob die Voraussetzungen des § 7b erfüllt sind, bewertet Ihre Steuerberatung anhand des konkreten Vorhabens.
Unsere Leistung
Wir klären den beauftragten Nachweisumfang gemeinsam mit Ihrem Team. Noch offene Ausbauentscheidungen und verfügbare Daten werden ausdrücklich benannt. Die unabhängige Zertifizierungsprüfung und die steuerliche Bewertung bleiben bei den jeweils zuständigen Stellen.
01
Wir erfassen Wohnanteile, ergänzende Nutzungen und Projektstand und prüfen den verfügbaren QNG Zertifizierungsweg für das konkrete Gebäude.
02
Mit Haustechnik und Energieberatung stimmen wir Flächen, Versorgung und Berechnungsdaten ab, damit die Nachweise dieselben Grundlagen verwenden.
03
Wir bearbeiten die vereinbarte Ökobilanz und benennen benötigte Produktangaben, auch wenn einzelne Gewerbeflächen noch keinen endgültigen Ausbau besitzen.
04
Wir führen Fachbeiträge zusammen, koordinieren relevante Änderungen und begleiten die Einreichung sowie fachliche Rückfragen der Zertifizierungsstelle.
Fragen zur Zuordnung von Wohnungen, Gewerbeflächen, Haustechnik und Zertifizierungsunterlagen.
Neue Mietwohnungen in einem Gebäude mit ergänzenden Nutzungen können grundsätzlich relevant sein. Die steuerliche Zuordnung von Flächen und Kosten muss Ihre Steuerberatung prüfen. Für den technischen Teil klären wir den passenden QNG Zertifizierungsweg und die notwendigen Gebäudedaten. Im aktuellen Bauantragszeitraum des § 7b werden Effizienzhaus 40 mit Nachhaltigkeitsklasse und QNG verlangt; daraus folgt keine pauschale Begünstigung des gesamten Gebäudes.
Entstehen bisher nicht vorhandene Wohnungen, unterscheidet sich das von der Modernisierung bereits vorhandener Wohnungen. Ob die konkrete Umnutzung die steuerlichen Voraussetzungen des § 7b erfüllt, bewertet Ihre Steuerberatung. Wir sichten die bisherige Nutzung, den geplanten Umbau und vorhandene Berechnungen und klären den verfügbaren QNG Anwendungsfall. Eine Zertifizierbarkeit oder steuerliche Anerkennung der Maßnahme kann daraus nicht vorab abgeleitet werden.
Die konkreten Anlagen und versorgten Flächen müssen in den technischen Nachweisen nachvollziehbar abgebildet sein. Wir stimmen mit Haustechnik und Energieberatung ab, welche Daten für den gewählten Bewertungsweg benötigt werden und wie die Gebäudeabgrenzung erfolgt. Übergeordnete Konzepte ersetzen dabei keine belastbaren Kennwerte. Welche steuerliche Zuordnung daraus folgt, ist eine gesonderte Frage an Ihre Steuerberatung und keine Entscheidung der Zertifizierungsbegleitung.
Dann klären wir zunächst, welche Angaben im konkreten Zertifizierungsverfahren erforderlich sind und welche davon bereits verbindlich vorliegen. Fehlende Ausbauentscheidungen erhalten klare Zuständigkeiten und Termine. Bei späteren Änderungen prüfen wir im vereinbarten Umfang die Auswirkungen auf Ökobilanz und weitere Nachweise. Eine offene Mieterausstattung ist deshalb früh anzusprechen; sie lässt sich nicht pauschal aus der Zertifizierungsbetrachtung herausnehmen oder ohne Angaben abschließend bewerten.
Hilfreich sind Grundrisse, Flächen, Anzahl neuer Wohnungen, bisherige und geplante Nutzungen sowie ein erster Stand der Energieplanung. Nennen Sie bereits beauftragte Fachplaner und bekannte Termine. Für die Erstbesprechung müssen nicht sämtliche Produkte ausgewählt sein. Wir nutzen die Unterlagen, um Zertifizierungsweg, offene Schnittstellen und den benötigten Leistungsumfang abzugrenzen. Ein vertiefter technischer Projektcheck erhält einen ausdrücklich vereinbarten Umfang.
Wir beschreiben den technischen Zertifizierungsumfang, koordinieren die vereinbarten Nachweise und begleiten die unabhängige Prüfung. Ihre Steuerberatung bewertet Berechtigung, Kosten und steuerliche Wirkung. Bei gemischten Nutzungen sollten beide Seiten früh dieselben Flächen- und Nutzungsangaben erhalten. Benötigte technische Unterlagen stimmen wir bei Bedarf miteinander ab. Die Zertifizierung allein ist weder eine verbindliche Steuerberechnung noch eine Zusage für die Anerkennung der Sonderabschreibung.
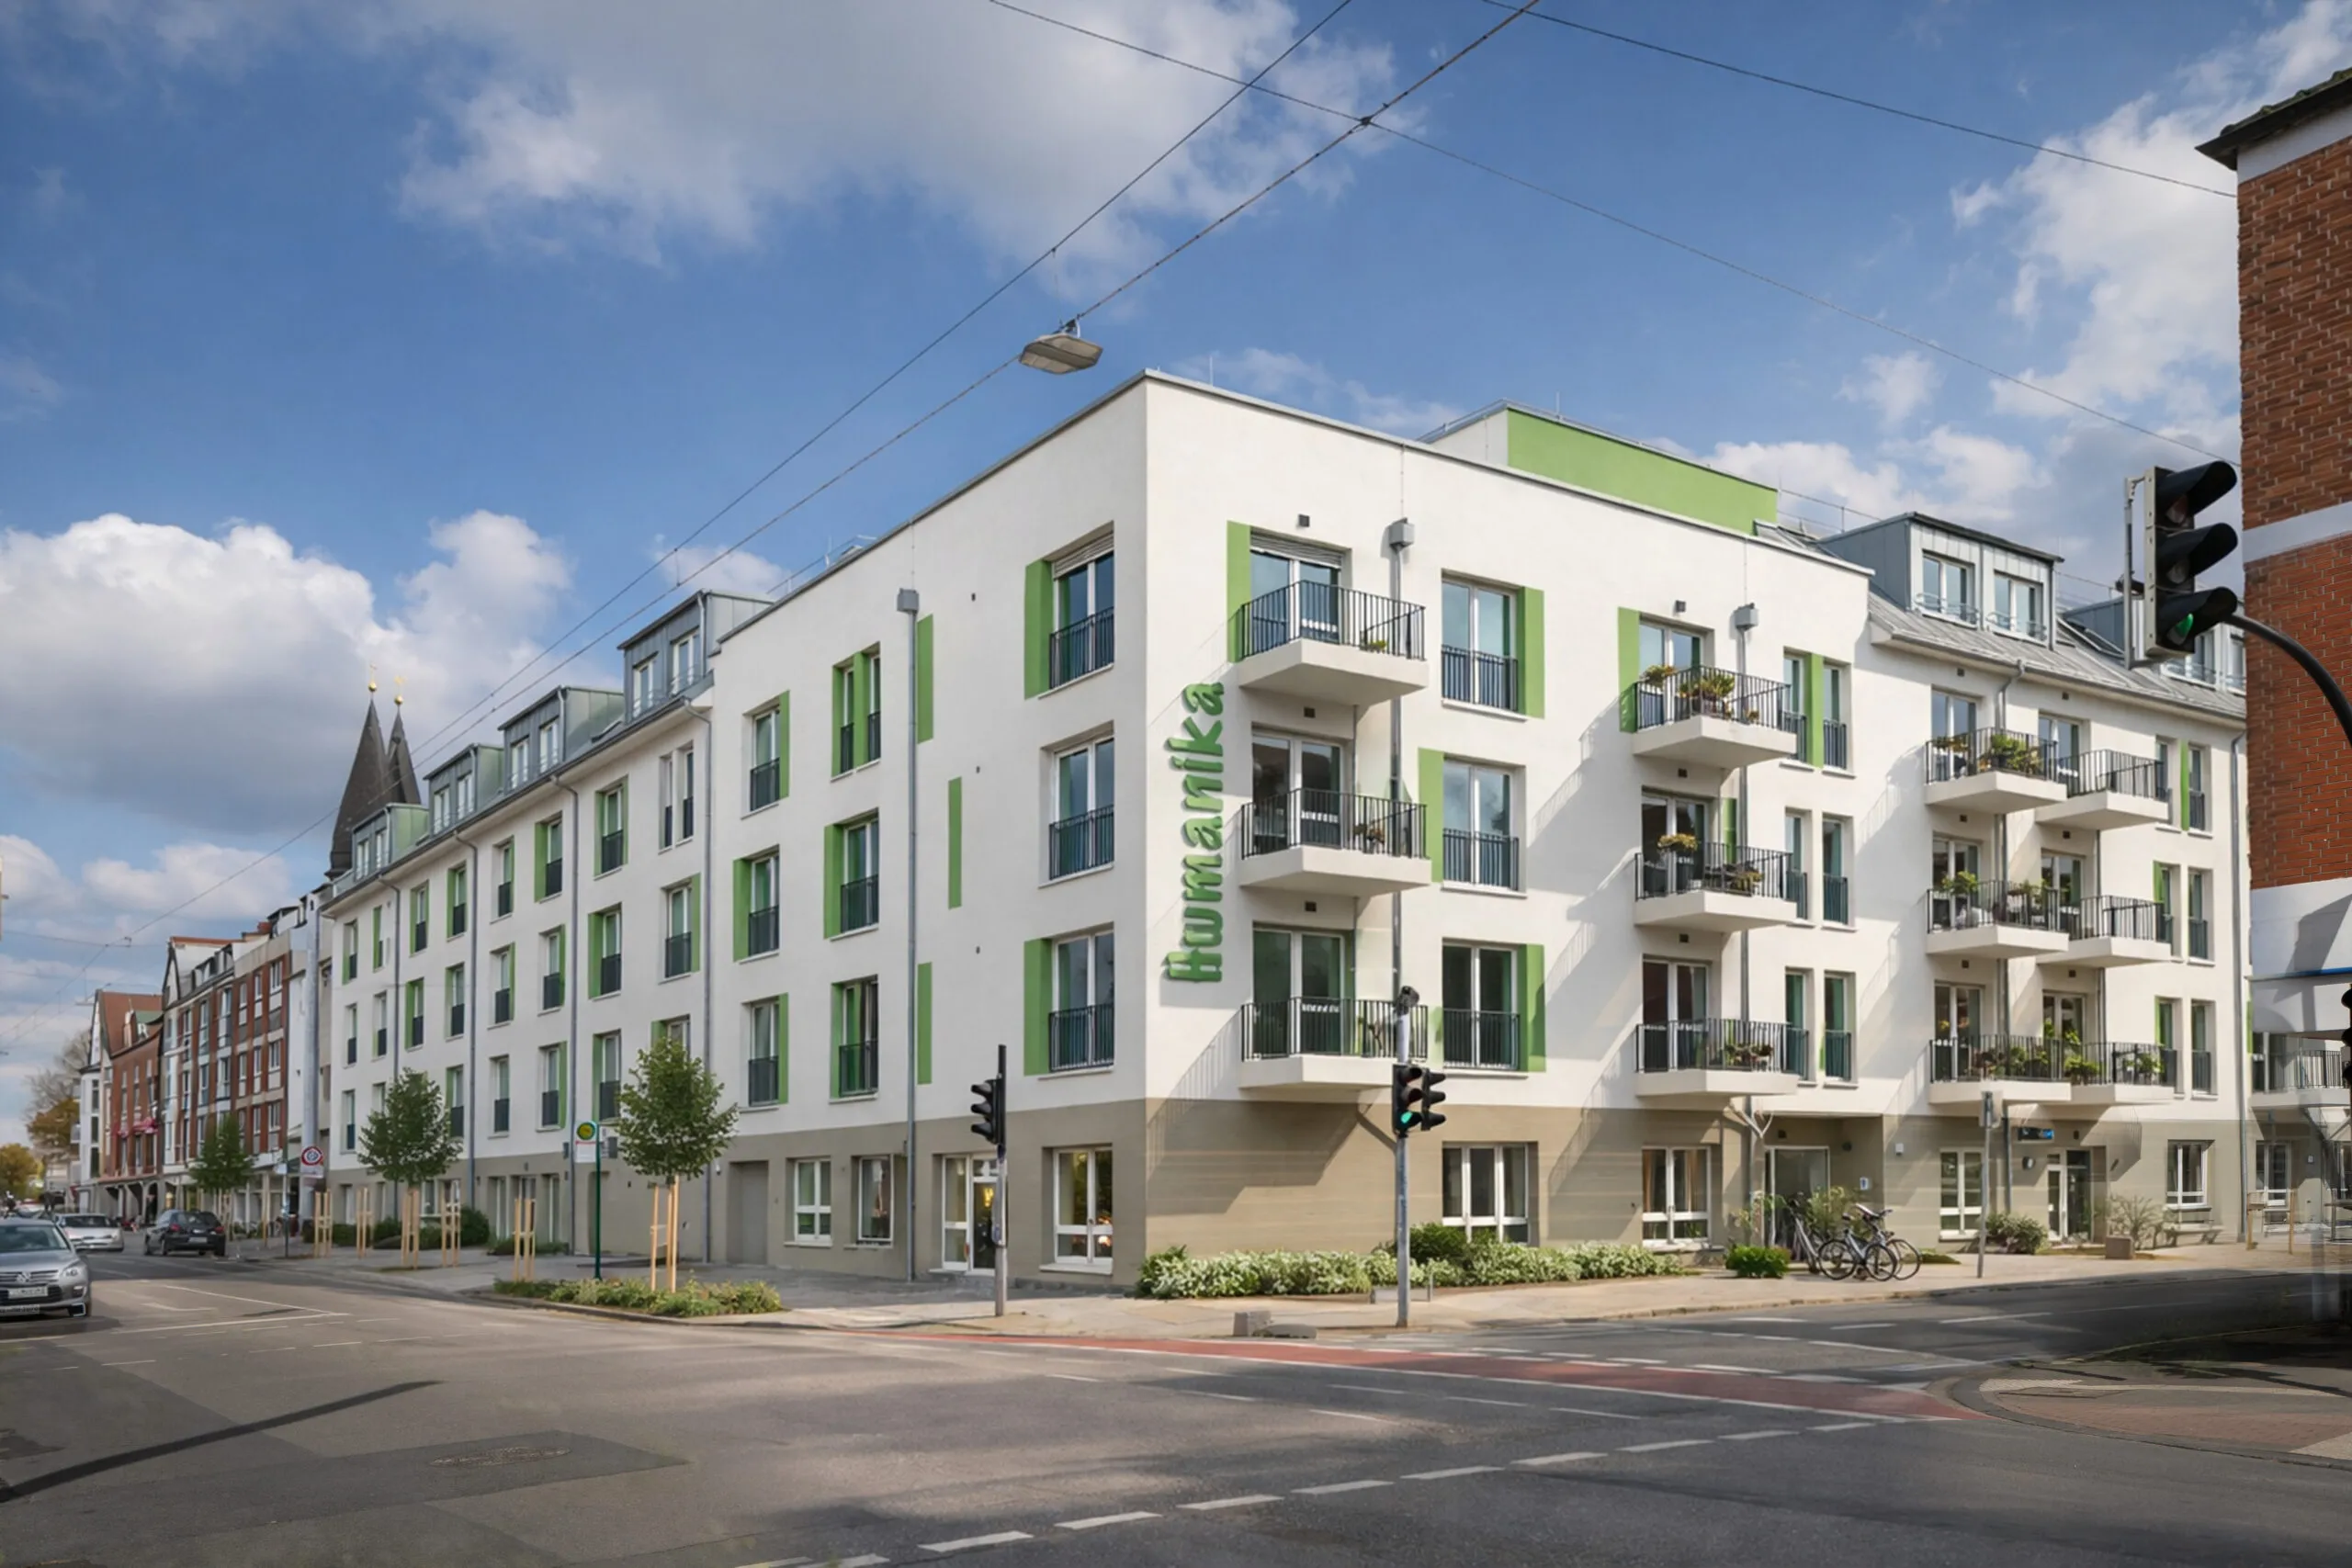
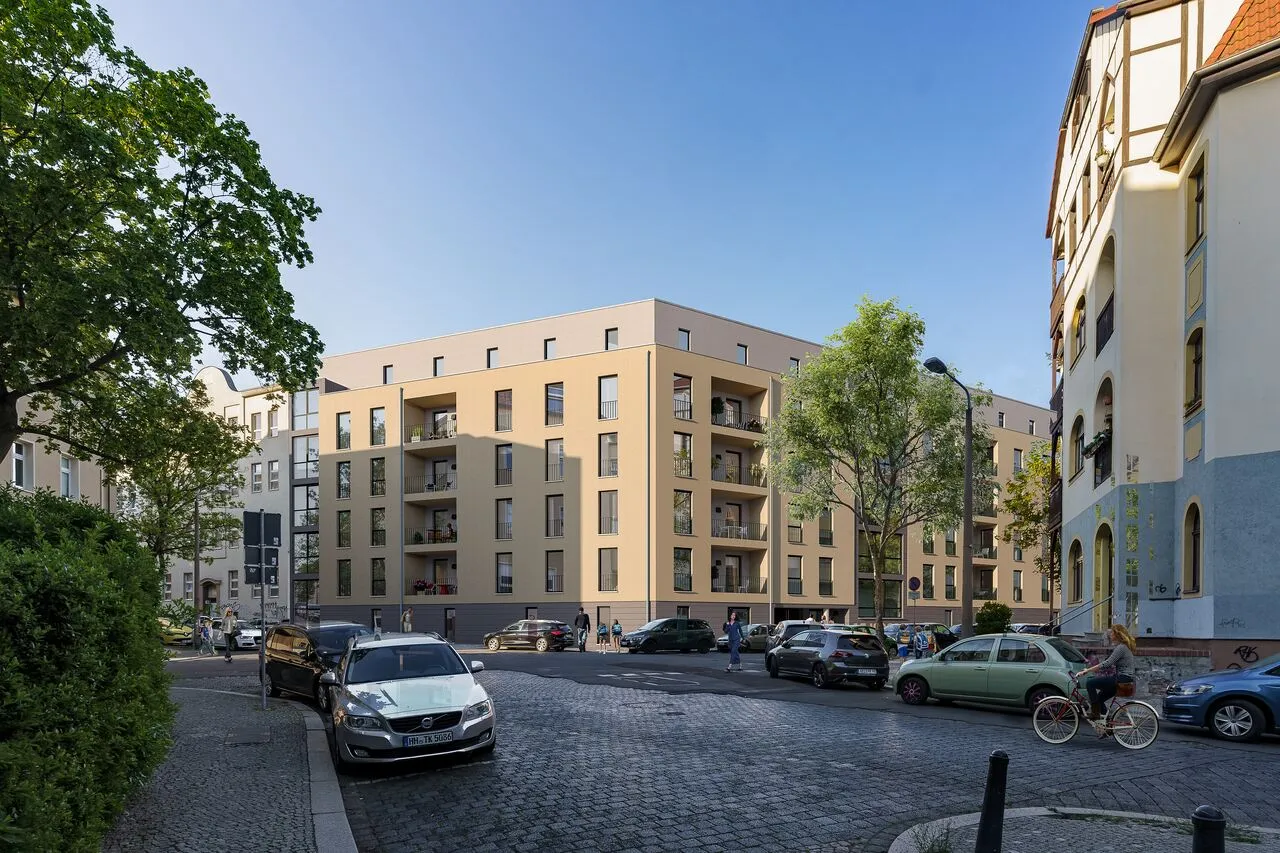
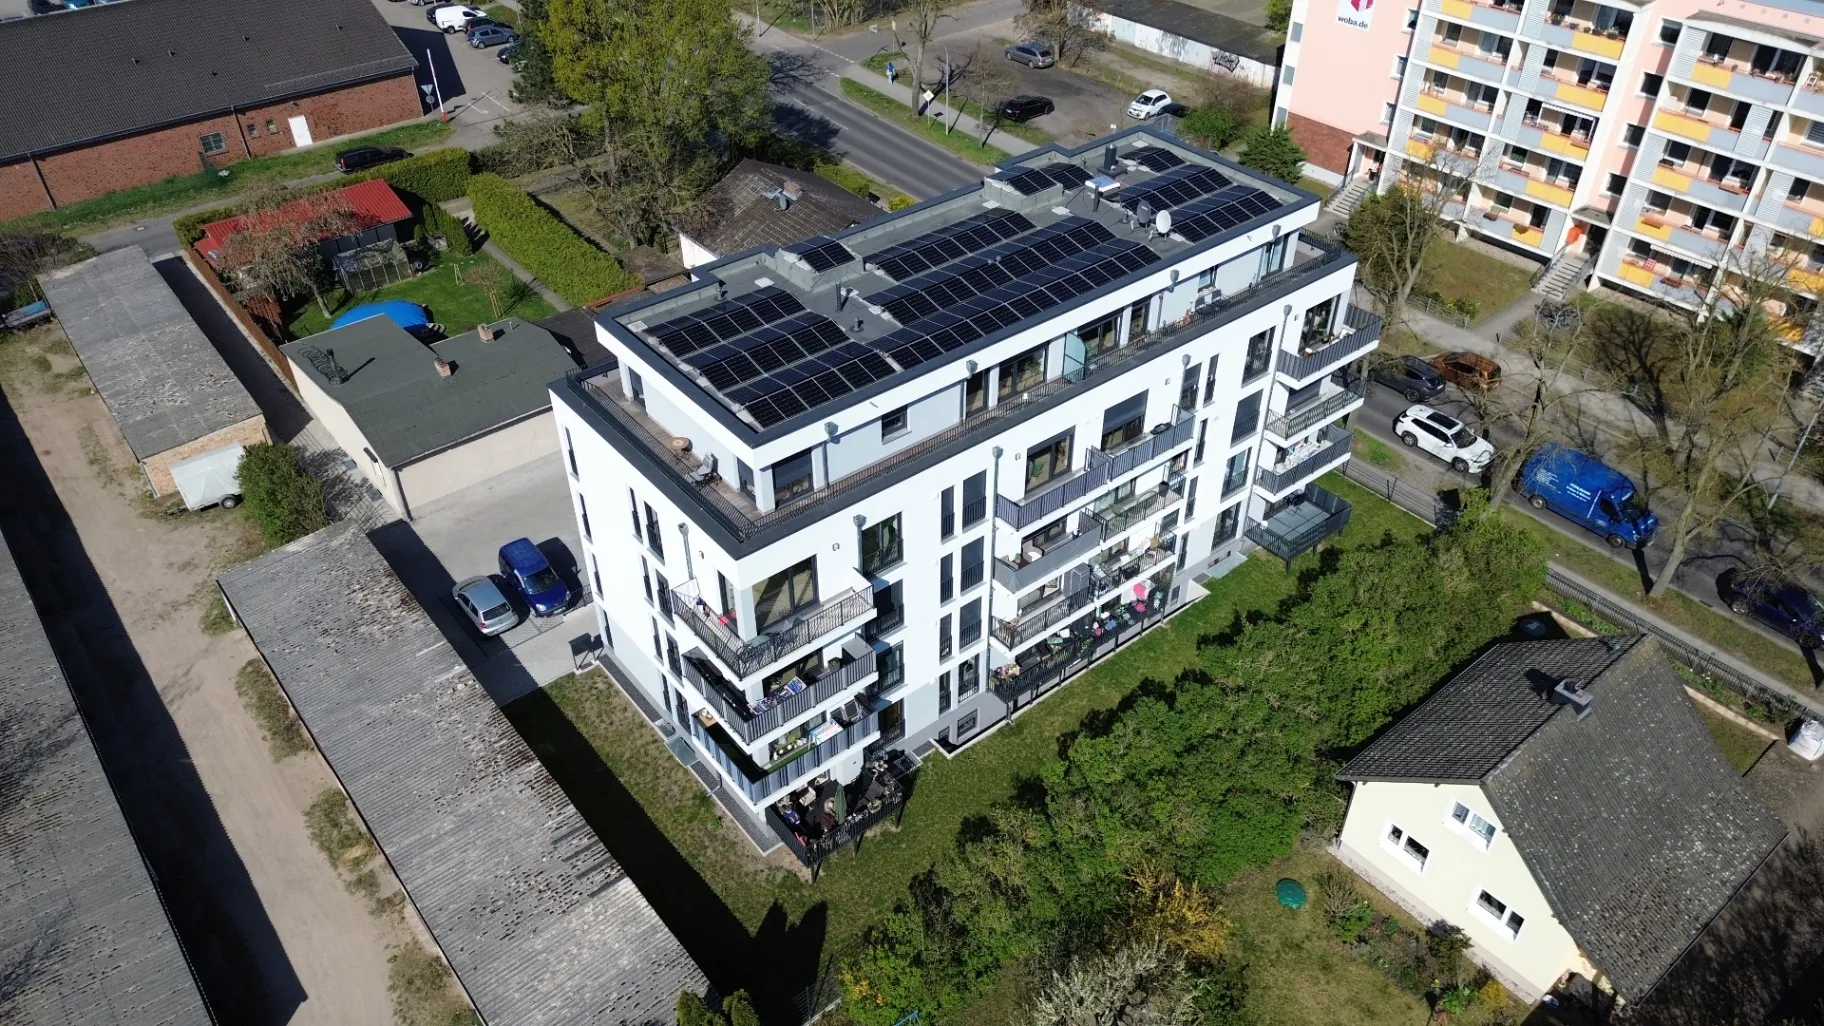
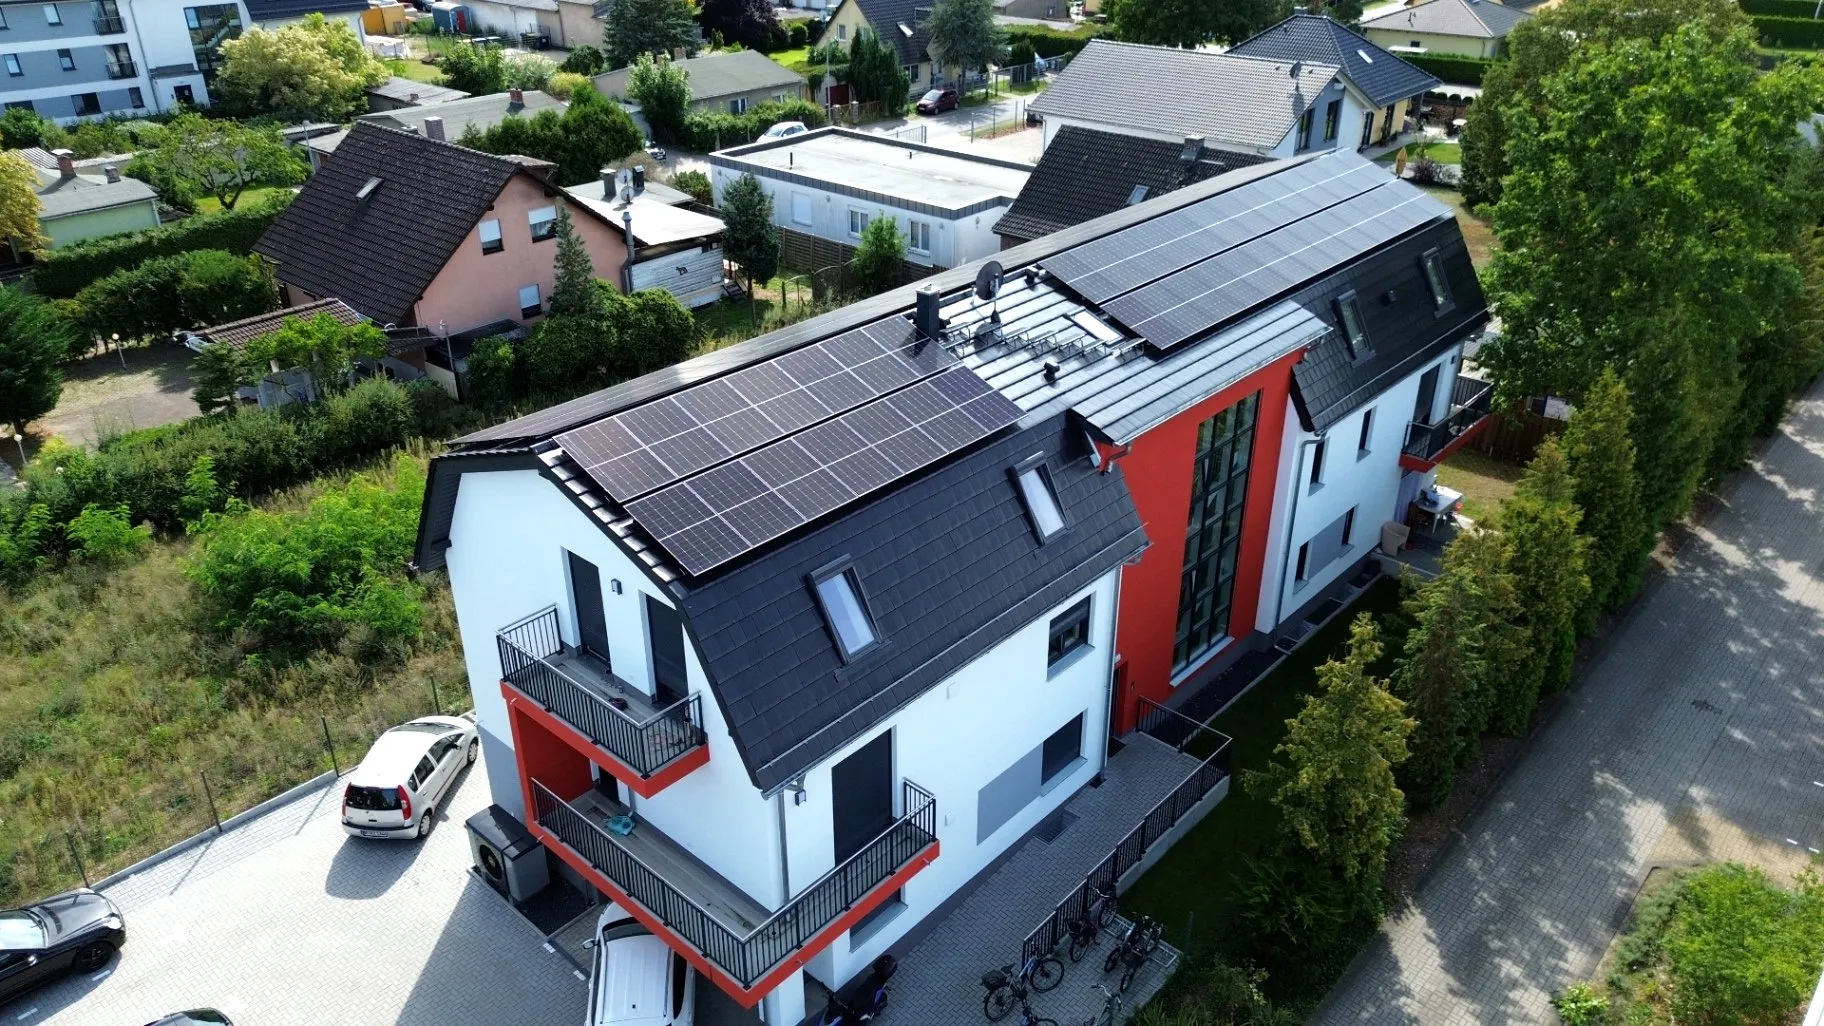
Ausgewählte QNG Projekte mit Zertifizierungsbegleitung über DGNB oder BiRN und damit erfolgreicher Sonderabschreibung.
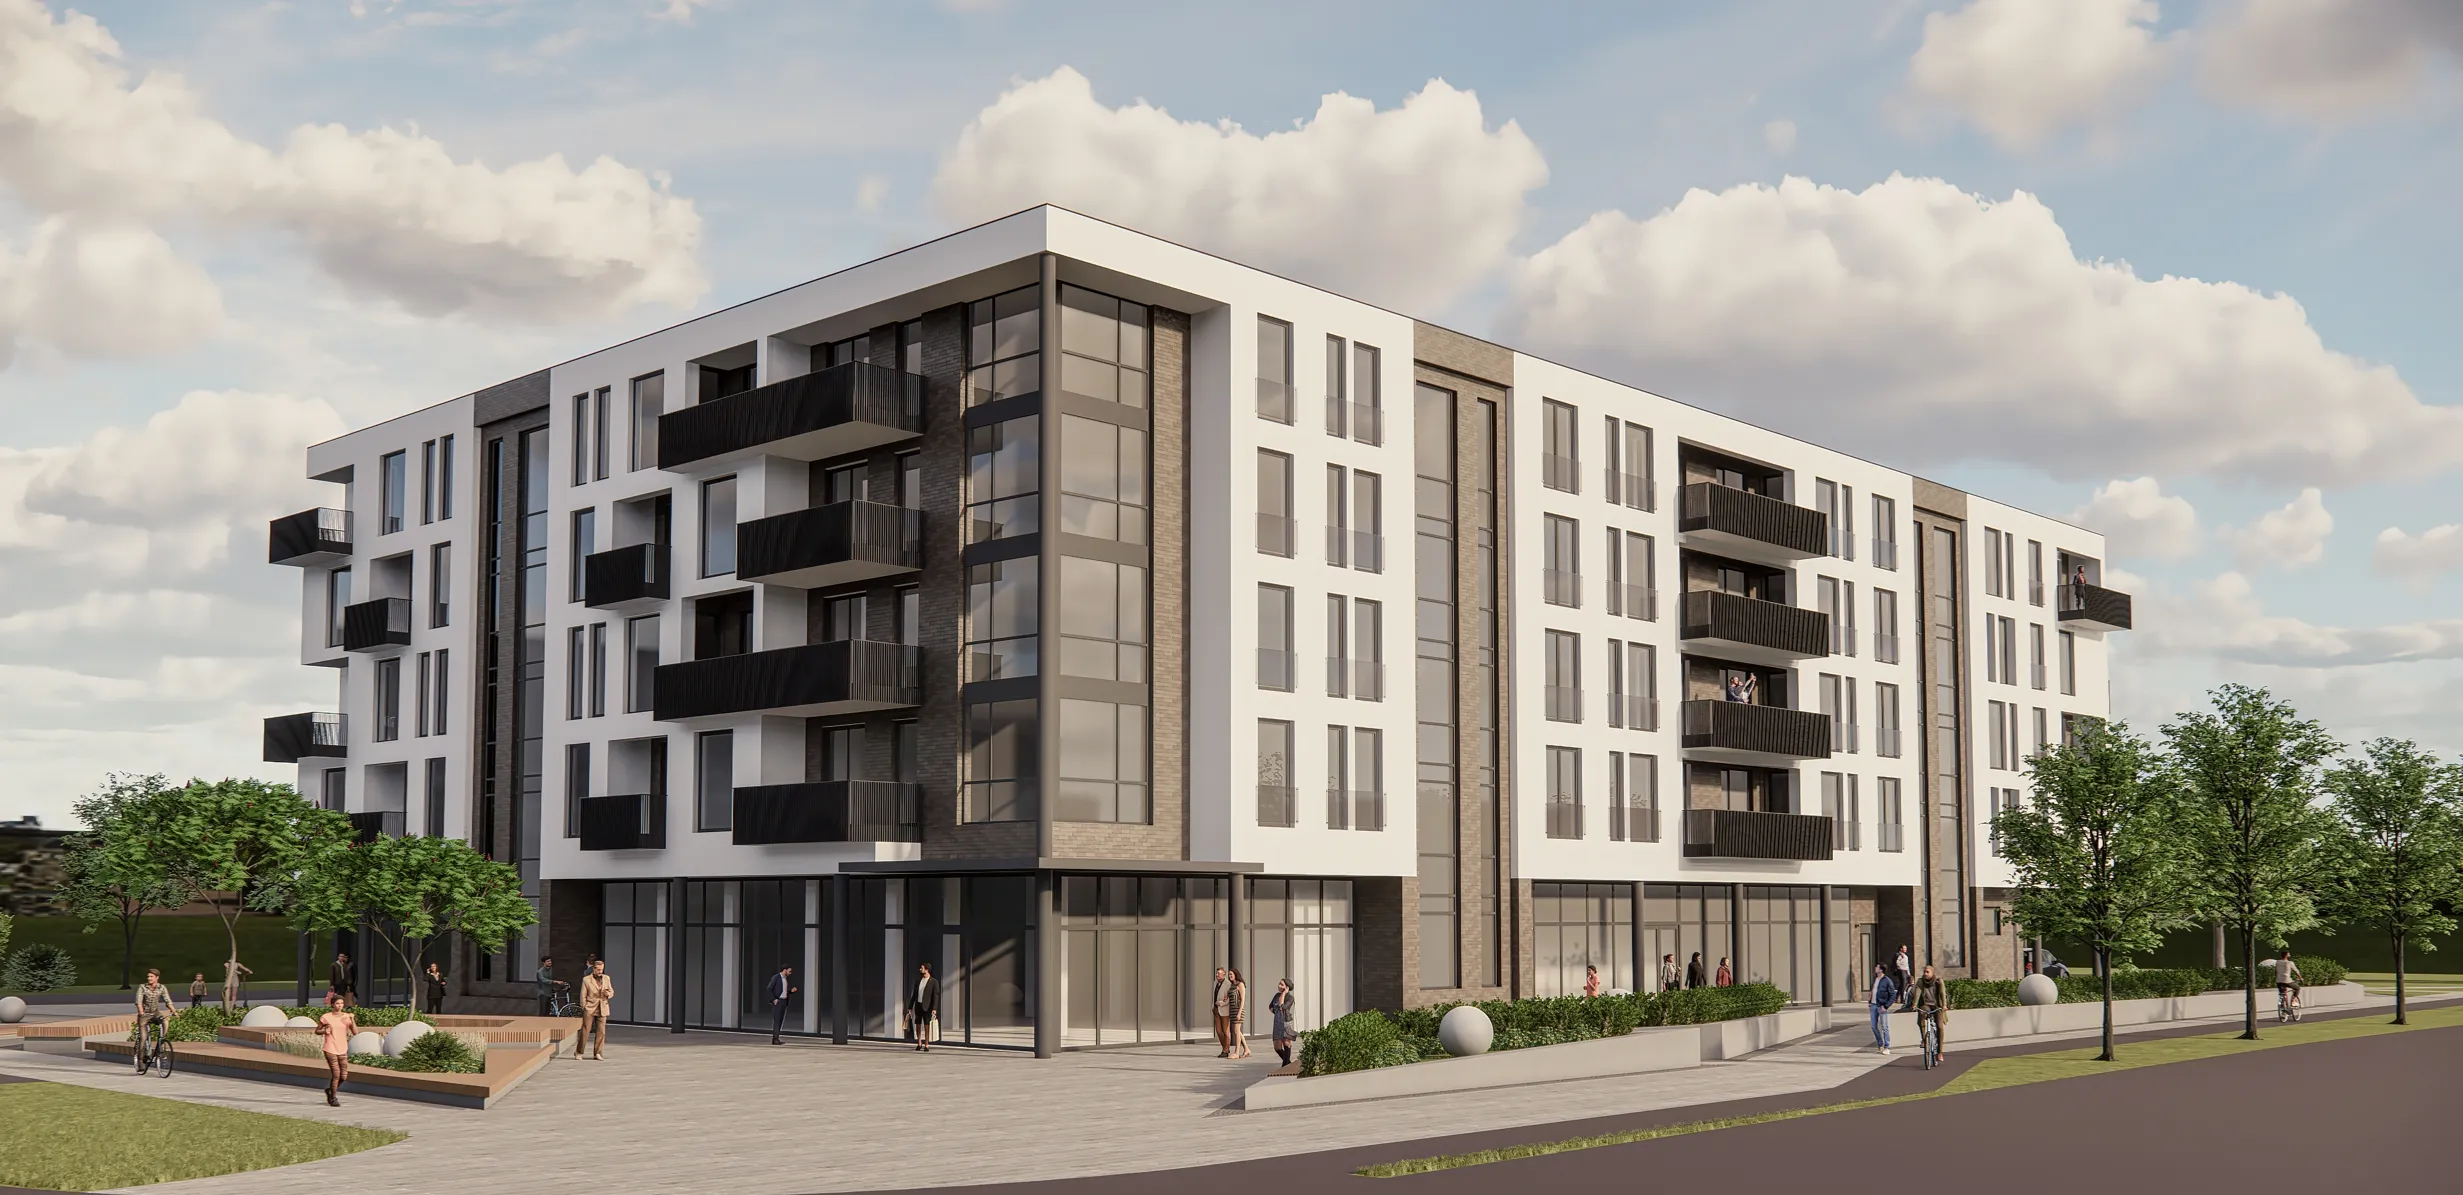
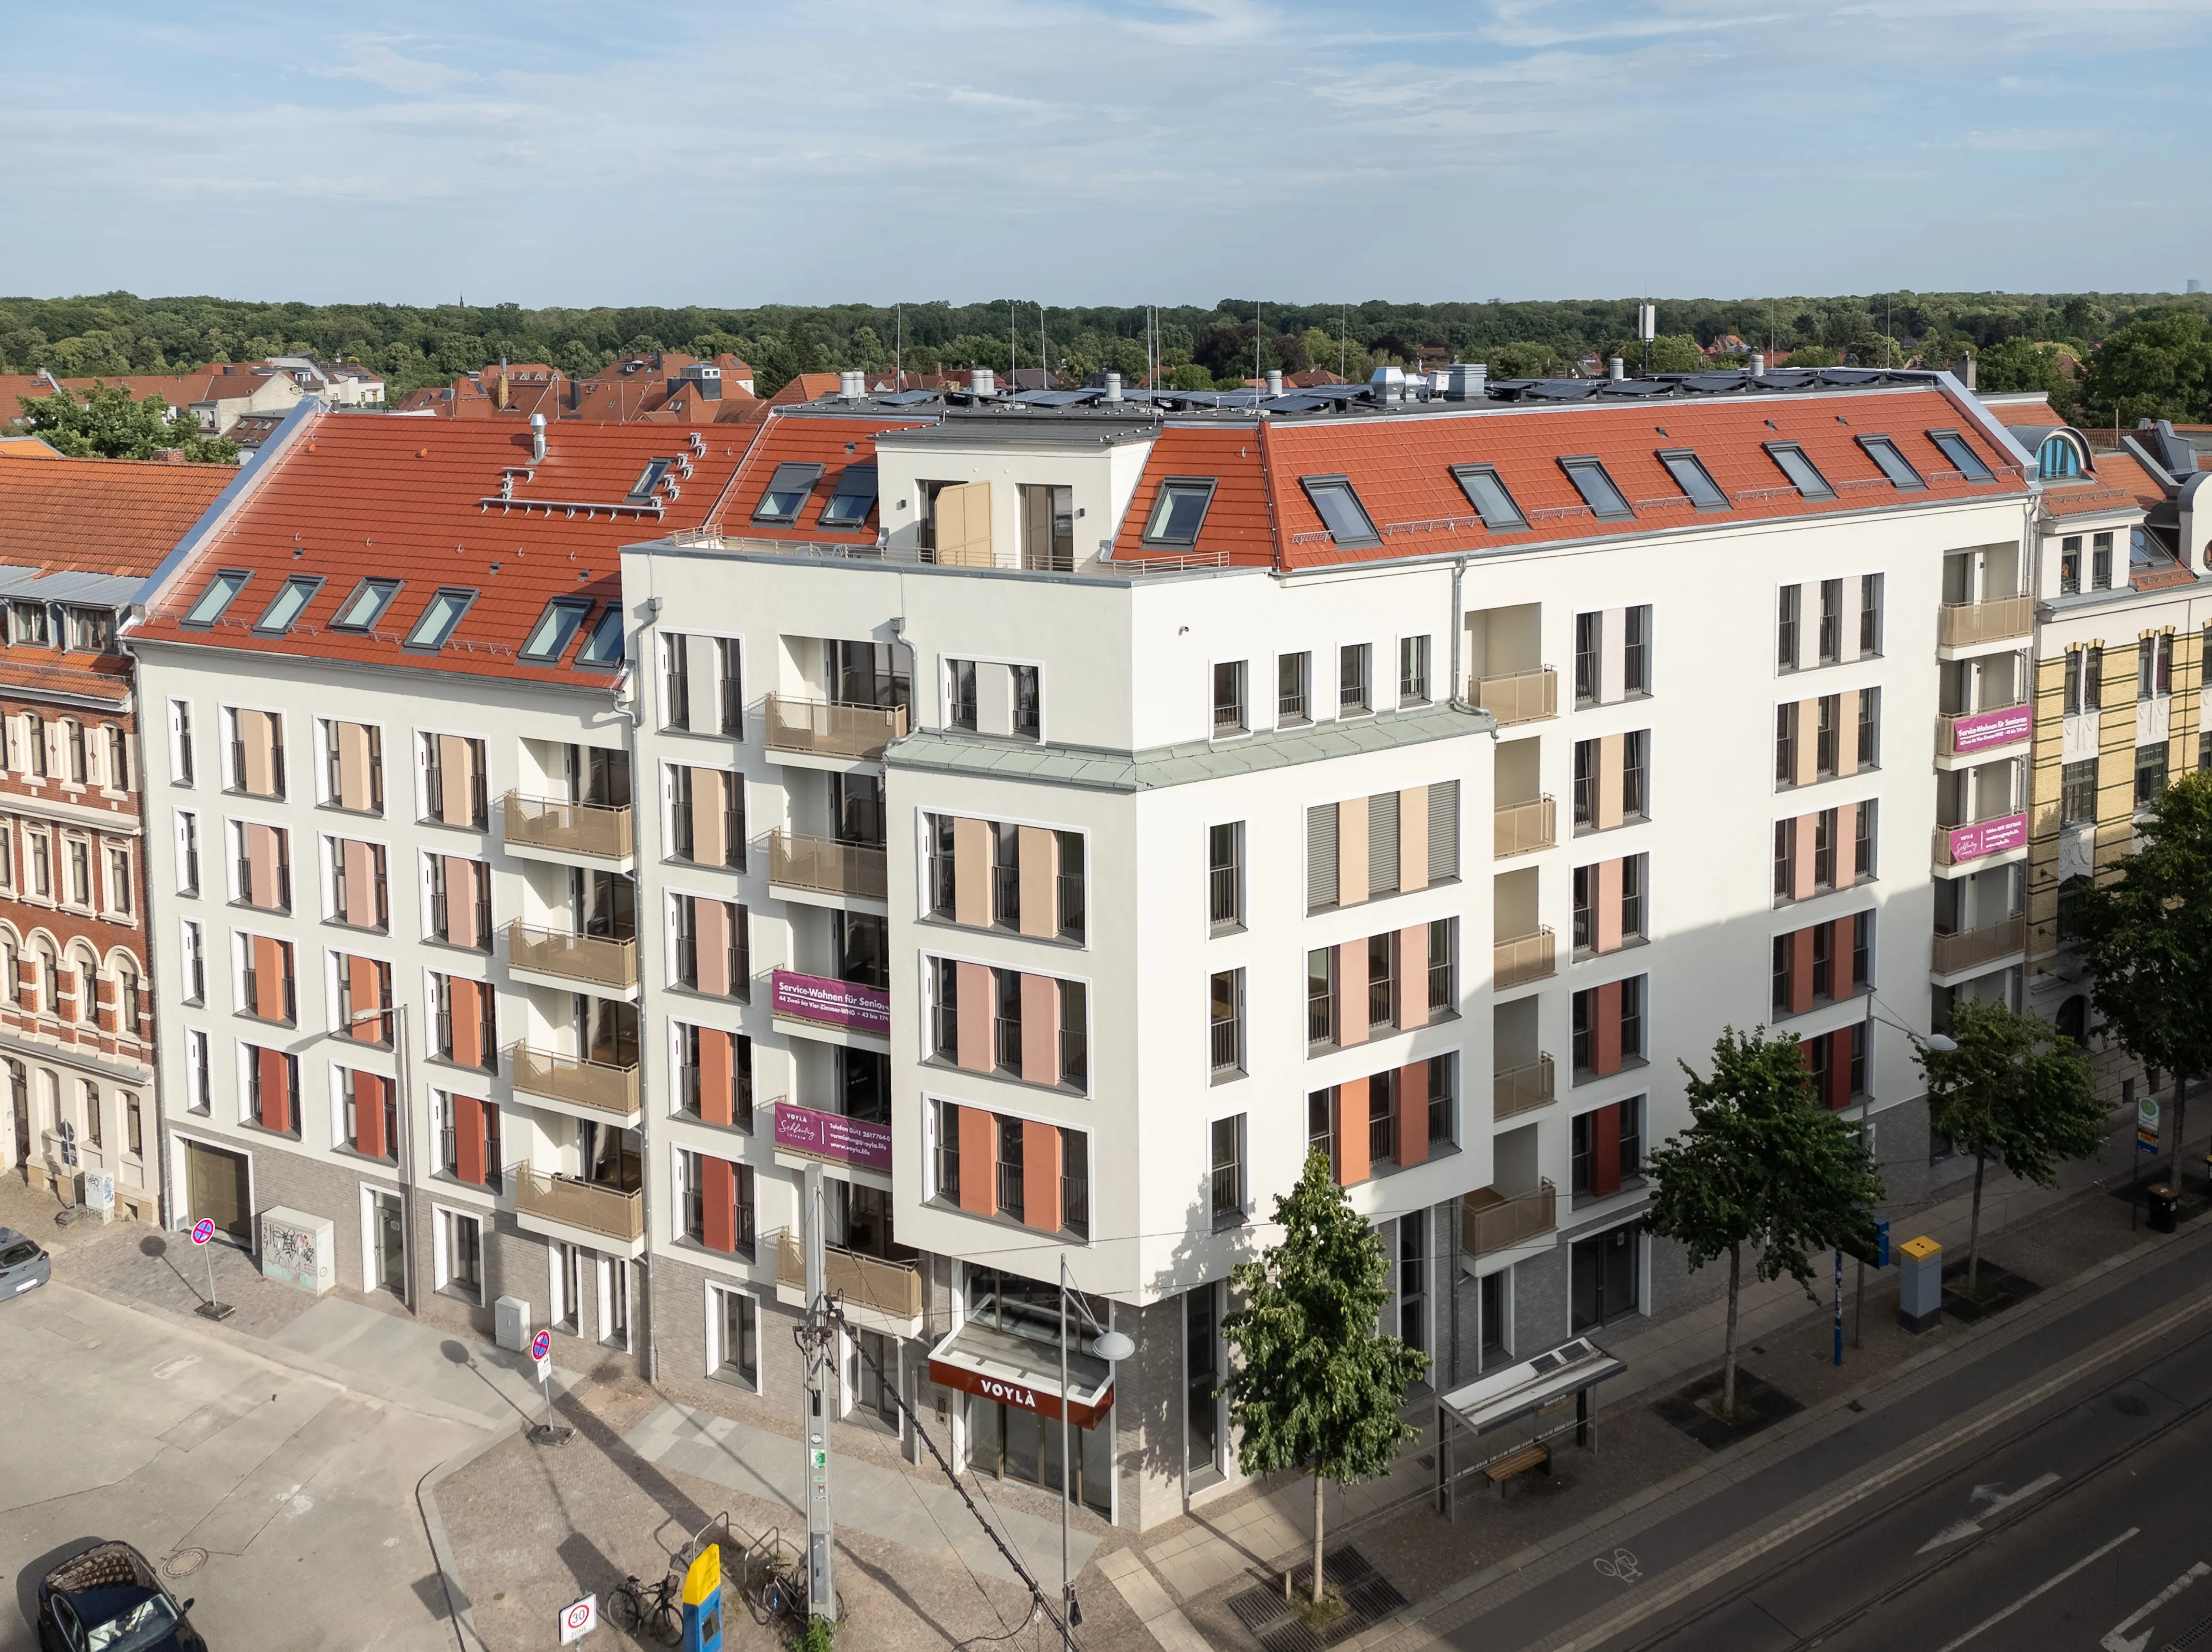
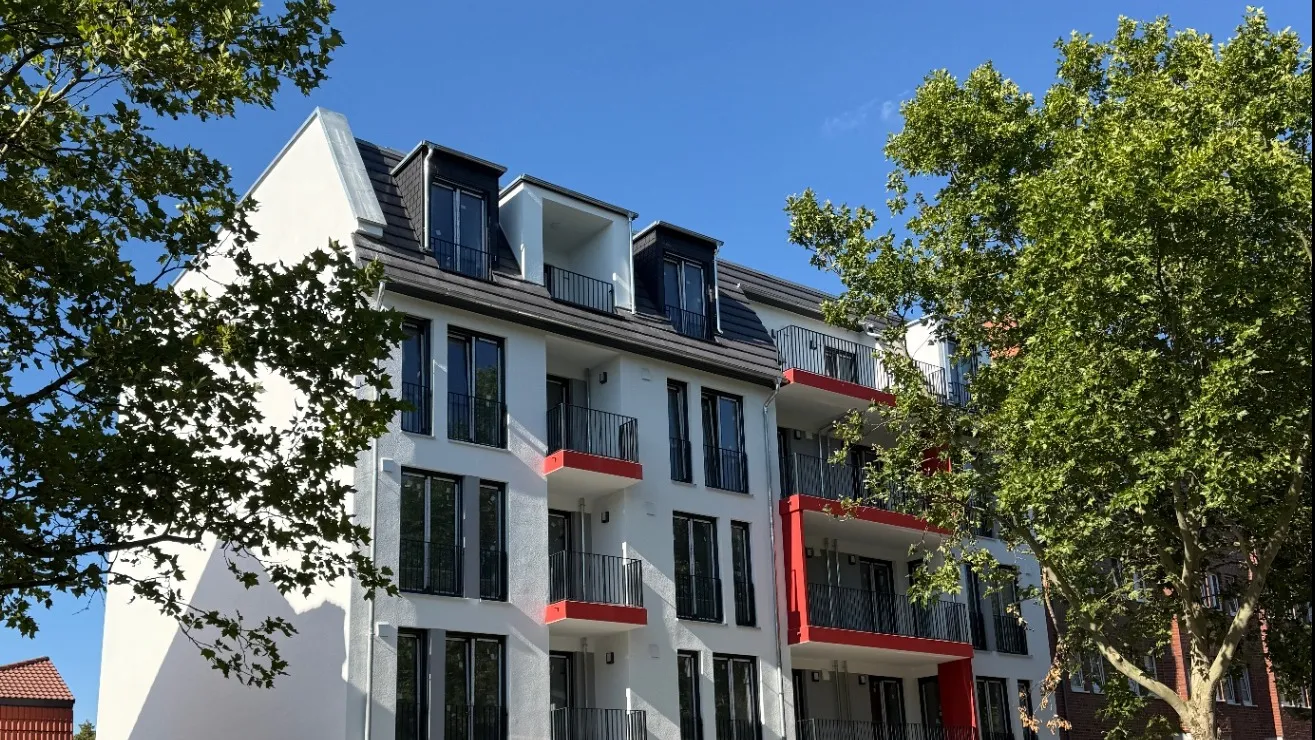
Gebäudeart, Größe und Planungsstand genügen für den Einstieg. Nennen Sie offene Fragen zum Entwurf und bereits beauftragte Fachleistungen. Wir besprechen Ihr Förderziel und den Unterstützungsbedarf, damit Sie den passenden Umfang für ein Angebot kennen.